Btw-vrijstelling kleine ondernemingen: drempel stijgt vanaf 2027
Deel dit op:
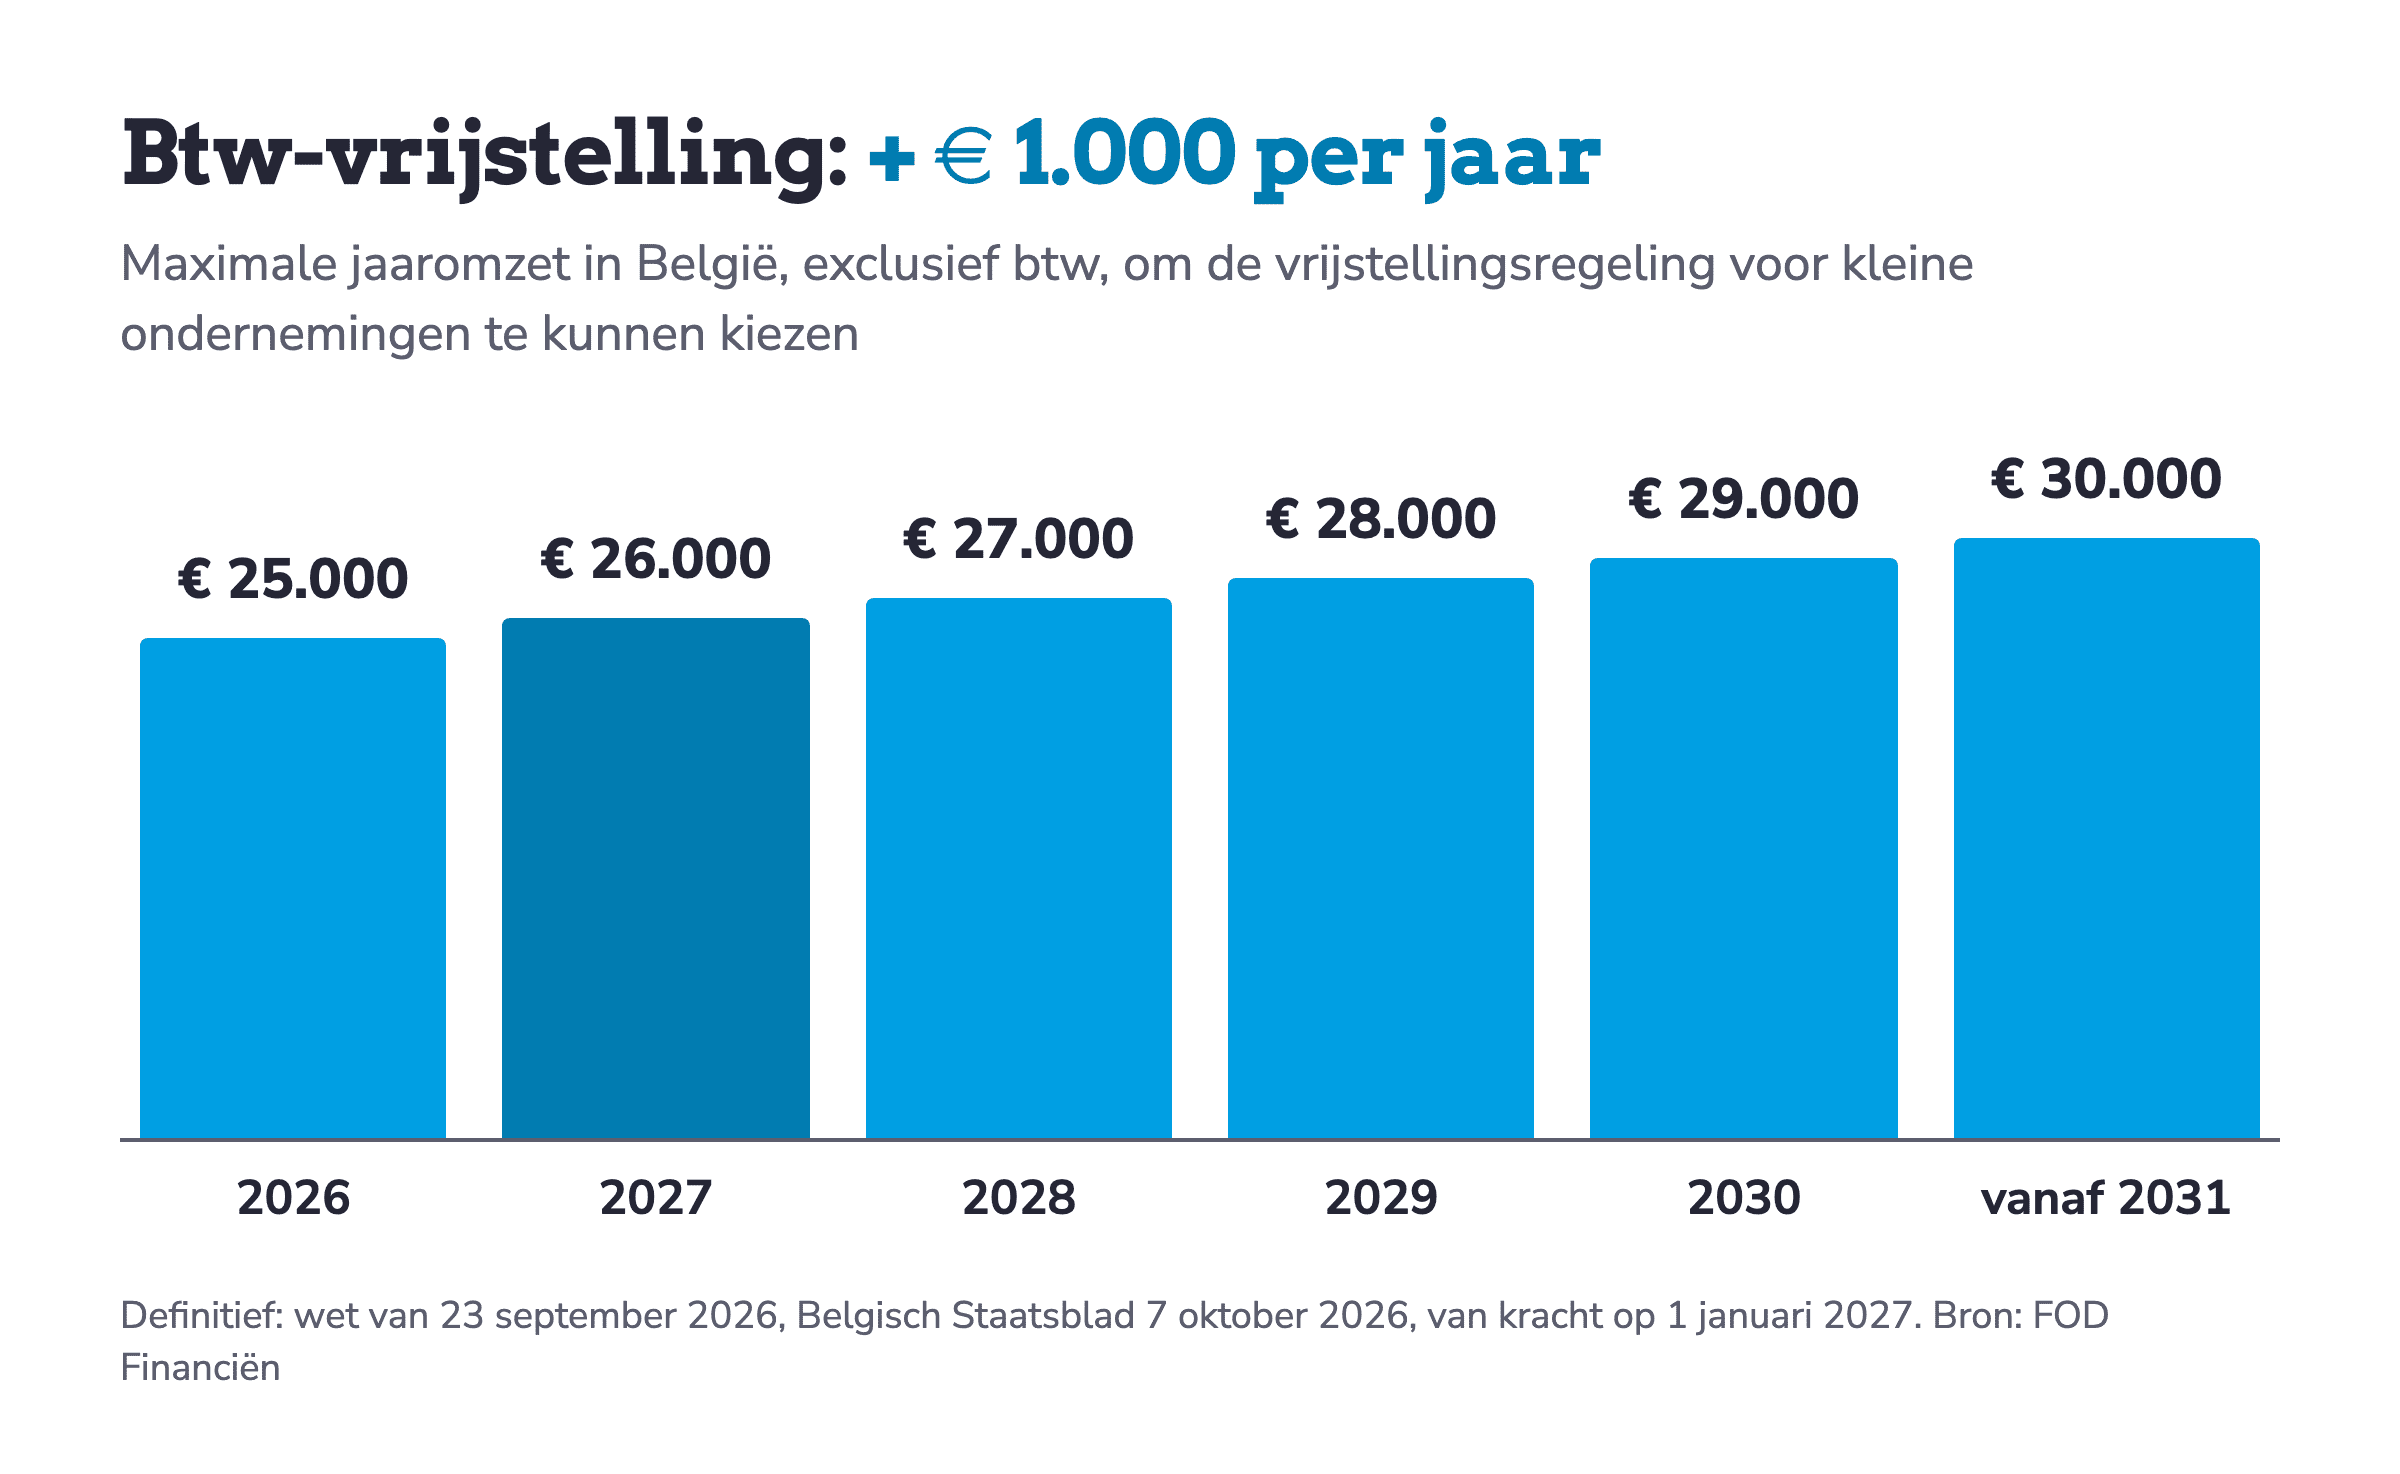
De btw-vrijstellingsregeling voor kleine ondernemingen wordt ruimer. Vanaf 2027 stijgt de omzetdrempel jaarlijks met € 1.000, van € 25.000 tot € 30.000 vanaf 2031. Dat staat in de wet van 23 september 2026, die op 7 oktober in het Belgisch Staatsblad verscheen. Wil je de regeling vanaf 1 januari 2027 toepassen, dan geef je je keuze door vóór 15 december 2026.
Dit zijn de nieuwe drempels
Met de vrijstellingsregeling reken je geen btw aan en dien je geen periodieke btw-aangiften in. De keerzijde: je trekt ook geen btw af op je aankopen. De regeling is een keuze en staat open voor wie een jaaromzet in België, exclusief btw, heeft die niet hoger is dan de drempel. In 2026 is dat nog € 25.000. Daarna wordt het:
- 2027: € 26.000
- 2028: € 27.000
- 2029: € 28.000
- 2030: € 29.000
- vanaf 2031: € 30.000
De verhoging is definitief en gaat in op 1 januari 2027. Aan de rest van de regeling verandert niets.
Wie kan de regeling niet gebruiken?
Ook een vennootschap kan de vrijstelling toepassen. Volledig uitgesloten zijn:
- ondernemingen die geregeld werk in onroerende staat uitvoeren, zoals bouwen, verbouwen of installaties plaatsen
- horecazaken en traiteurs die verplicht een geregistreerd kassasysteem (witte kassa) gebruiken
- handelaars in oude materialen en afval
- btw-eenheden
Daarnaast zijn enkele handelingen uitgesloten, terwijl de rest van je activiteit wel vrijgesteld kan blijven. Het bekendste voorbeeld is gemeubeld logies voor minder dan drie maanden in hotels, motels en vergelijkbare inrichtingen.
Zo stap je over
Val je nu onder de normale btw-regeling, dan kies je voor de vrijstelling met een aangifte van wijziging (e604B) in MyMinfin. Voor toepassing vanaf 1 januari 2027 dien je die in vóór 15 december 2026. Voorwaarde: je omzet in 2026 is niet hoger dan € 25.000 (onder voorbehoud, zie verder). Later instappen kan ook: vóór 15 maart, 15 juni of 15 september, vanaf het volgende kwartaal. Start je een nieuwe activiteit, dan vraag je de regeling aan in je aangifte van aanvang (e604A). De drempel wordt dan pro rata verminderd.
Op je facturen vermeld je "Bijzondere vrijstellingsregeling van belasting" en je meldt elk jaar uiterlijk op 31 maart je omzet van het voorbije jaar aan de FOD Financiën.
Wat als je over de drempel gaat?
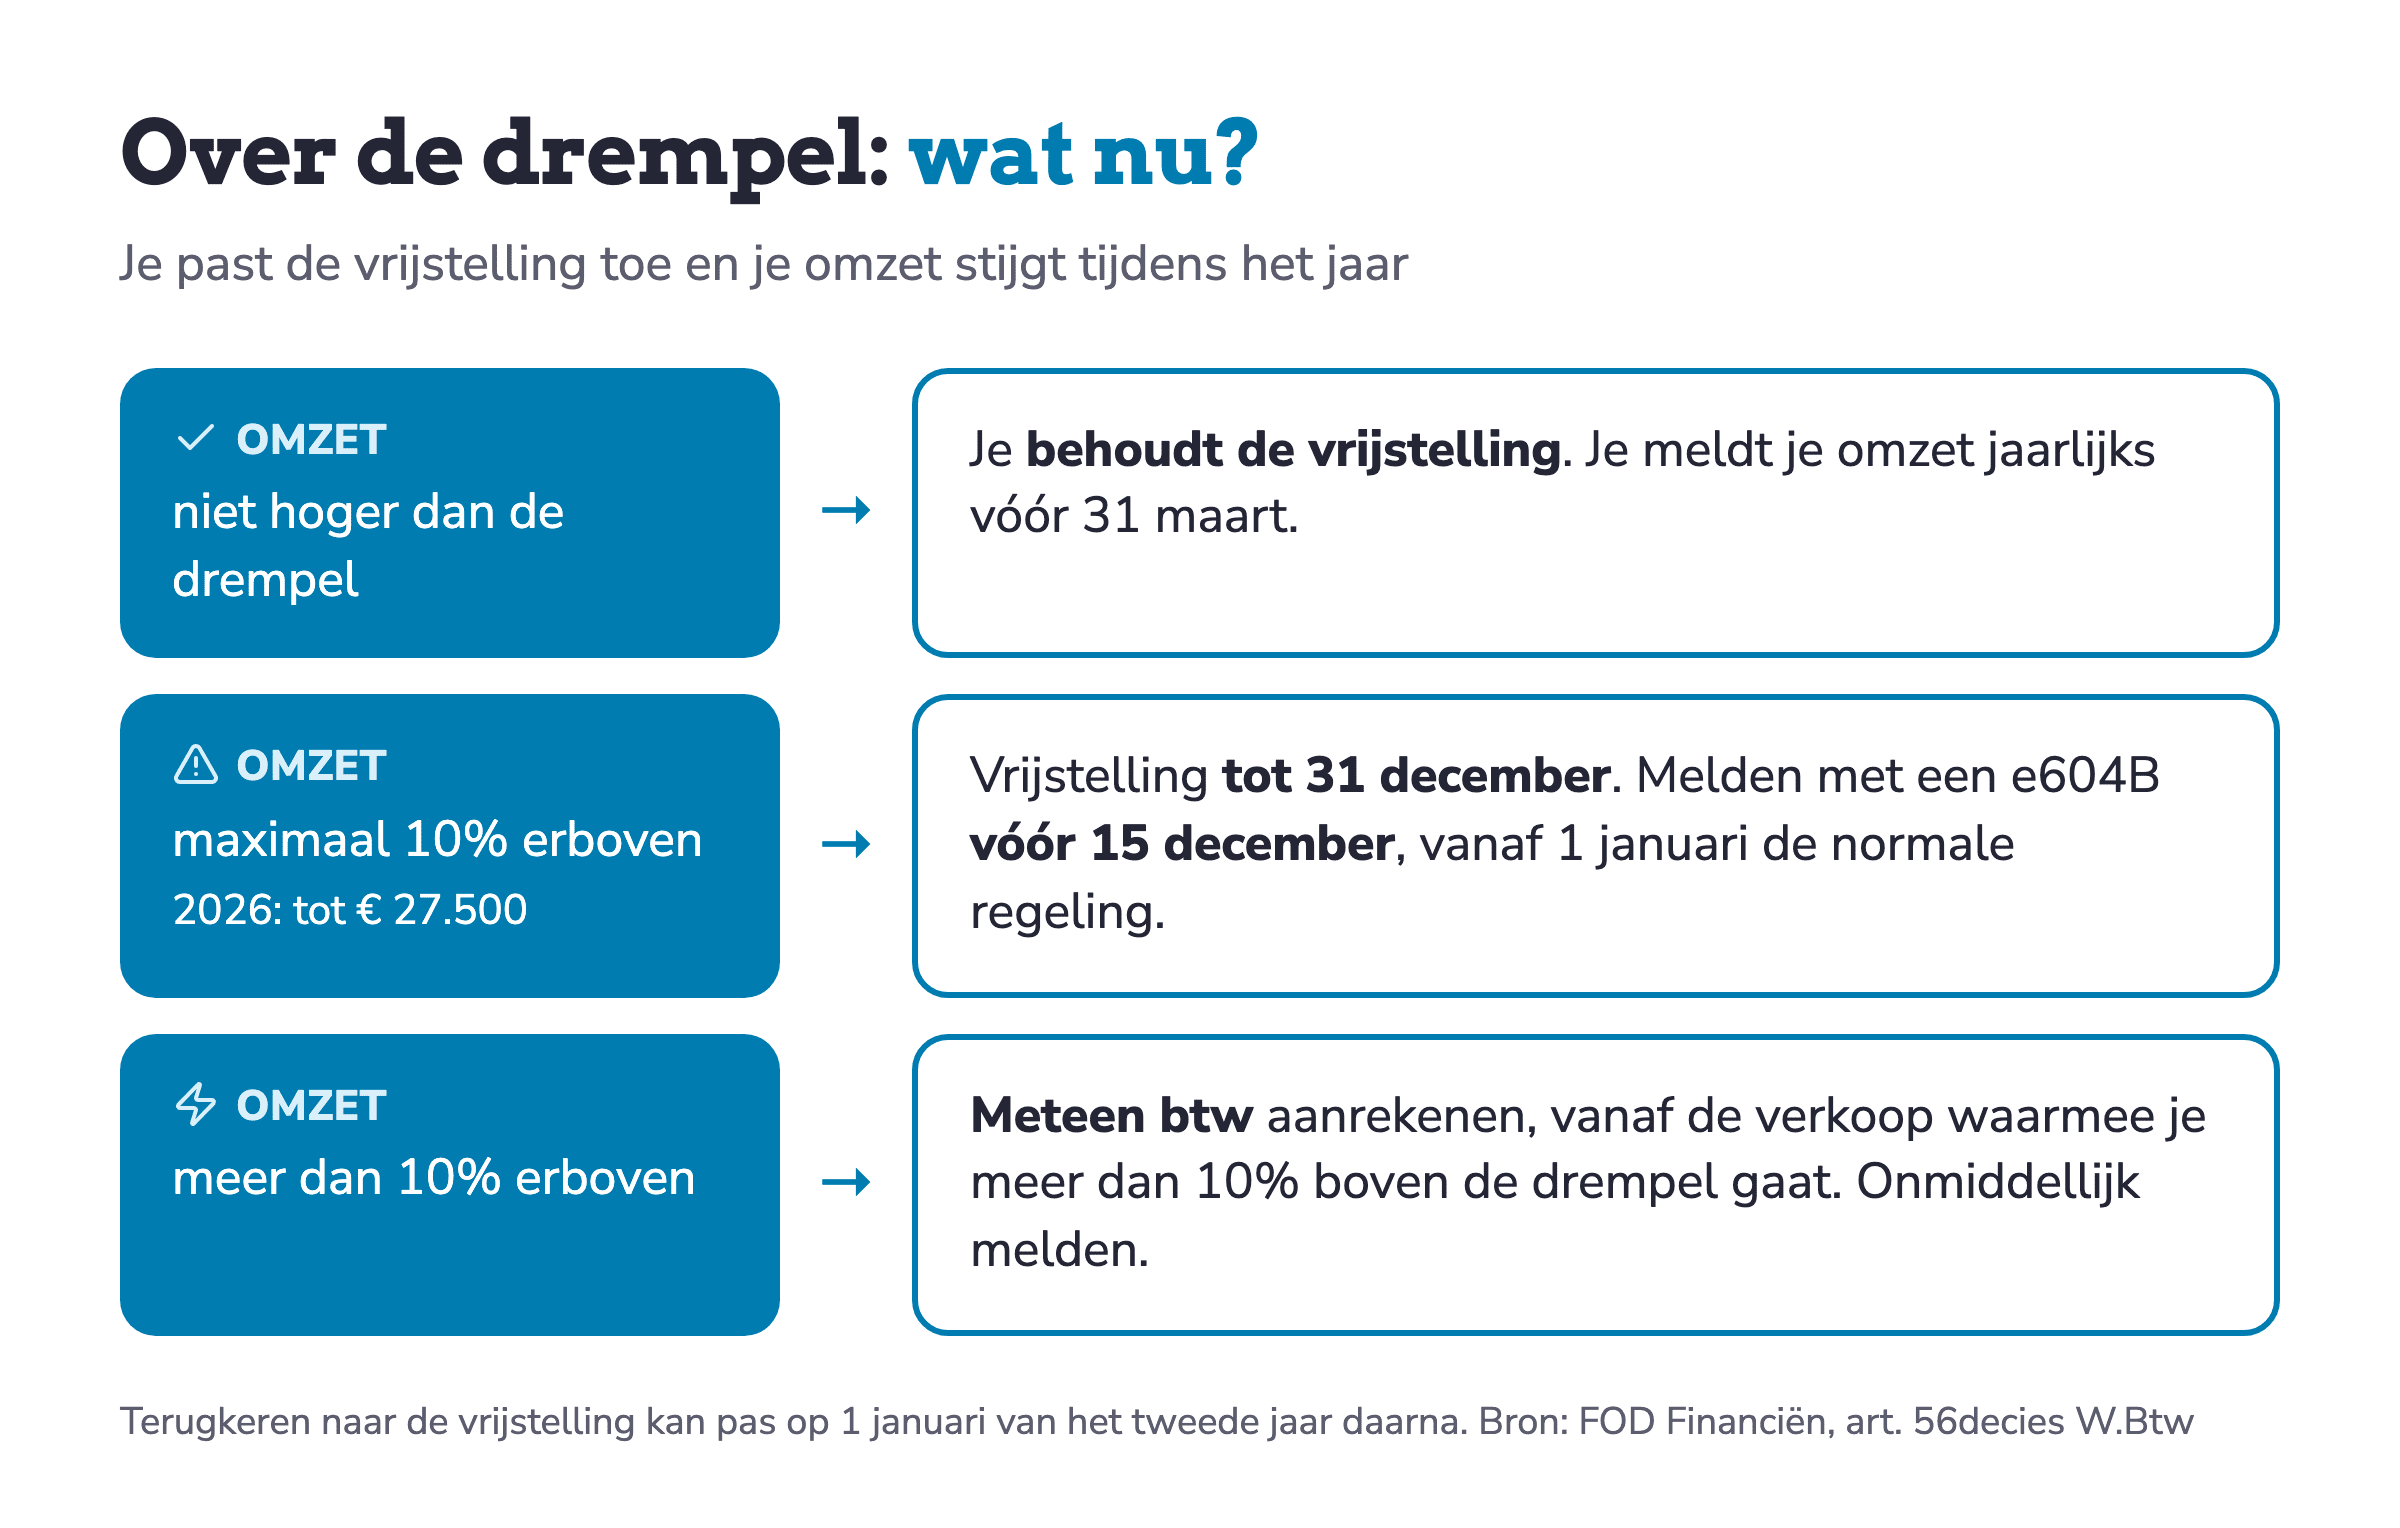
Ga je tijdens het jaar maximaal 10% over de drempel, dan behoud je de vrijstelling tot het einde van dat jaar. Je meldt dat vóór 15 december met een e604B en vanaf 1 januari val je onder de normale regeling. Ga je meer dan 10% over de drempel, dan reken je meteen btw aan, vanaf de verkoop waarmee je meer dan 10% boven de drempel gaat. Dat meld je onmiddellijk. Terugkeren kan pas op 1 januari van het tweede jaar daarna.
Let op voor 2026: haal je dit jaar € 25.700 omzet, dan mag je de vrijstelling voor 2026 behouden, maar val je in 2027 onder de normale regeling, ook al ligt de drempel dan op € 26.000. De FOD Financiën heeft zijn toelichting nog niet aangepast aan de nieuwe bedragen, dus dit punt geldt onder voorbehoud.
Een voorbeeld: vrijstelling of niet?
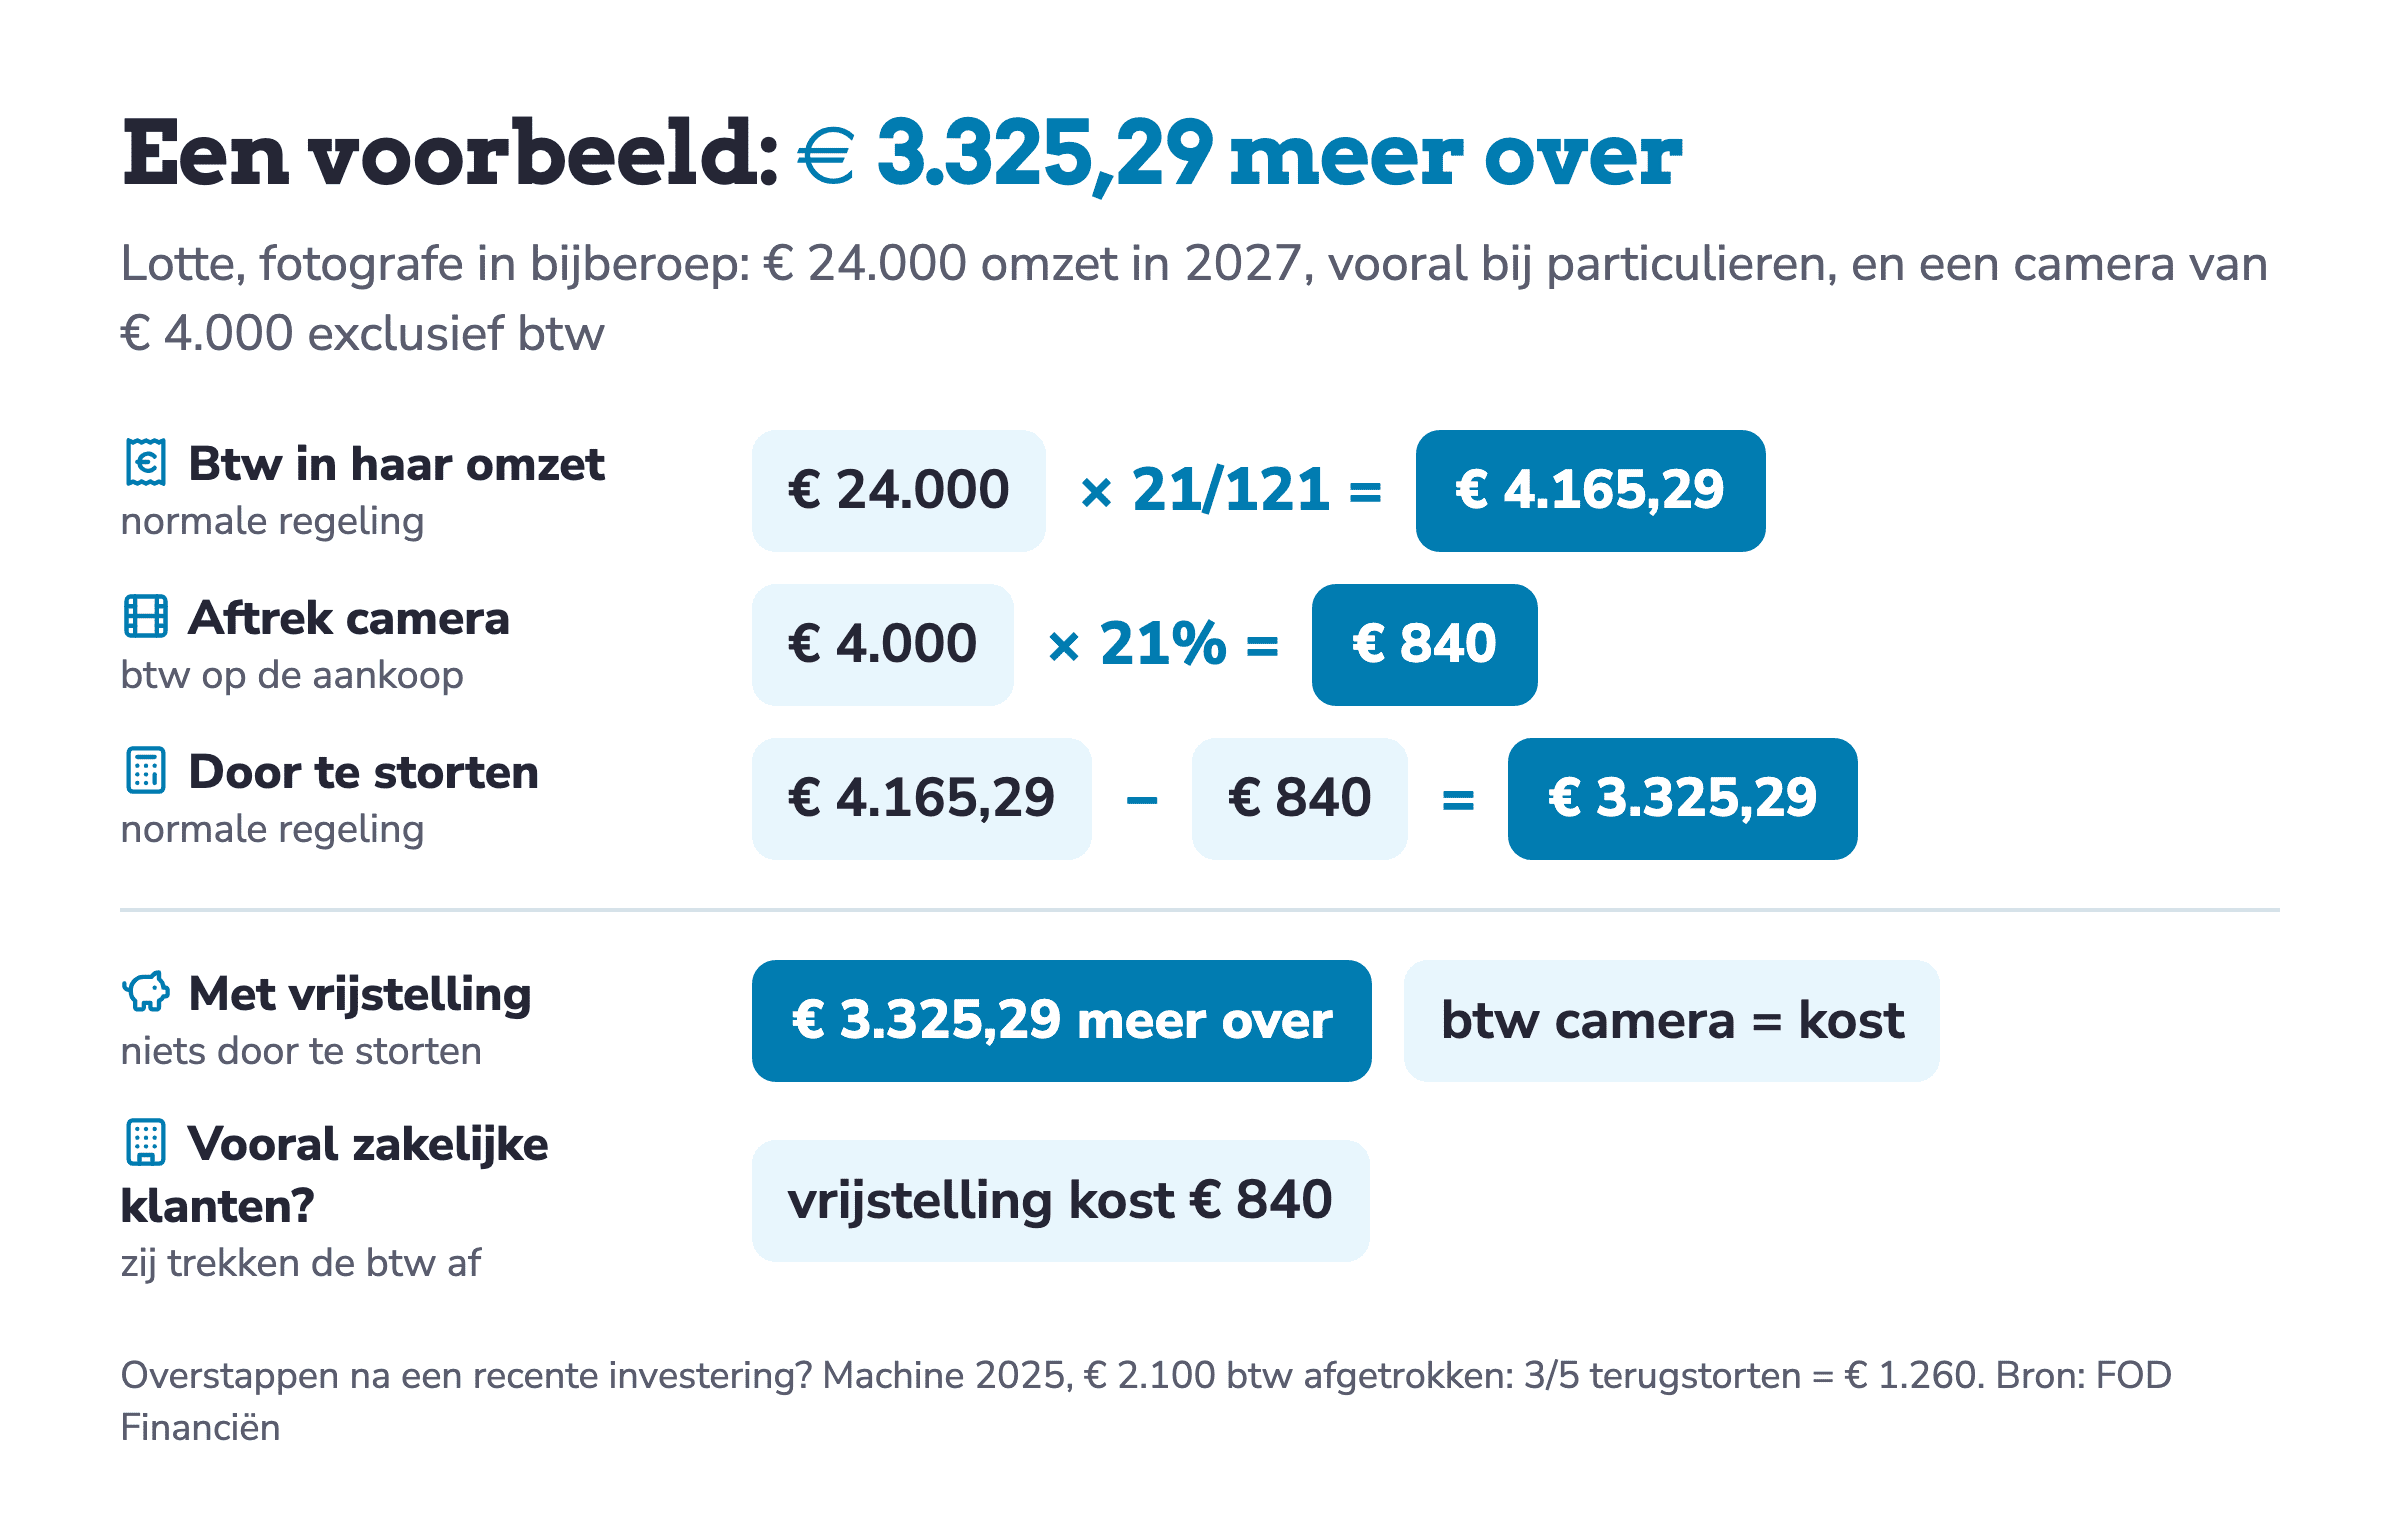
Lotte is fotografe in bijberoep en verwacht in 2027 € 24.000 omzet, vooral bij particulieren. Ze koopt een camera van € 4.000 exclusief btw, met € 840 btw.
- Normale regeling, met dezelfde prijzen: in die € 24.000 zit € 24.000 x 21/121 = € 4.165,29 btw. Ze trekt € 840 af en stort per saldo € 3.325,29 door. Daarnaast dient ze elk kwartaal een btw-aangifte in.
- Vrijstelling: ze stort niets door, maar de € 840 btw op de camera is een kost. Ze houdt € 3.325,29 meer over.
Werkt Lotte vooral voor bedrijven, dan ligt het anders. Die trekken de btw af, dus btw aanrekenen kost hen niets. Dan kost de vrijstelling Lotte gewoon € 840, in ruil voor minder administratie.
Stap je over vanuit de normale regeling, kijk dan ook naar recente investeringen. Kocht je in 2025 een machine van € 10.000 en trok je € 2.100 btw af, dan herzie je die aftrek bij een overstap op 1 januari 2027. Die periode loopt vijf jaar en er blijven er drie over (2027 tot 2029). Je stort dus 3/5 van € 2.100 terug, of € 1.260.
Belangrijke data
- 15 december 2026: e604B voor de vrijstelling vanaf 1 januari 2027 of om een overschrijding in 2026 te melden
- 1 januari 2027: de drempel stijgt naar € 26.000
- 31 maart 2027: omzetmelding over 2026 als je de vrijstelling toepast
Meer info: www.financien.belgium.be.
Praktische tip: Maak de keuze niet blind. Plan je een grote aankoop of werk je vooral voor bedrijven, dan is de normale regeling vaak voordeliger. Werk je vooral voor particulieren en investeer je weinig, dan loont de vrijstelling meestal. Vragen over je eigen situatie? Bel ons op 056 62 00 00 of mail je dossierbeheerder.
DISCLAIMER: Dit artikel werd gepubliceerd/voor het laatst gewijzigd op 16/11/2026 en werd opgesteld conform de op dat moment geldende wetgeving, rechtspraak, rechtsleer en interpretaties. Sinds voormelde datum kunnen er zich wijzigingen voordoen waardoor dit artikel verouderde informatie kan bevatten.
Recent nieuws
Blijf op de hoogte
Schrijf u in voor onze nieuwsbrief met fiscale updates en ondernemersnieuws.

