Thuisladen en dienstverplaatsingen: de bedragen voor het vierde kwartaal
Deel dit op:
Laadt je werknemer of jijzelf als bedrijfsleider de elektrische bedrijfswagen thuis op? Dan kan je die elektriciteit belastingvrij terugbetalen met een forfait per kWh. Voor het vierde kwartaal van 2026 (1 oktober tot 31 december) liggen de maximumbedragen vast. Ook de kilometervergoeding voor dienstverplaatsingen met de eigen wagen kreeg een nieuw bedrag. We zetten de cijfers, de voorwaarden en een rekenvoorbeeld op een rij.
De bedragen voor thuisladen in het vierde kwartaal
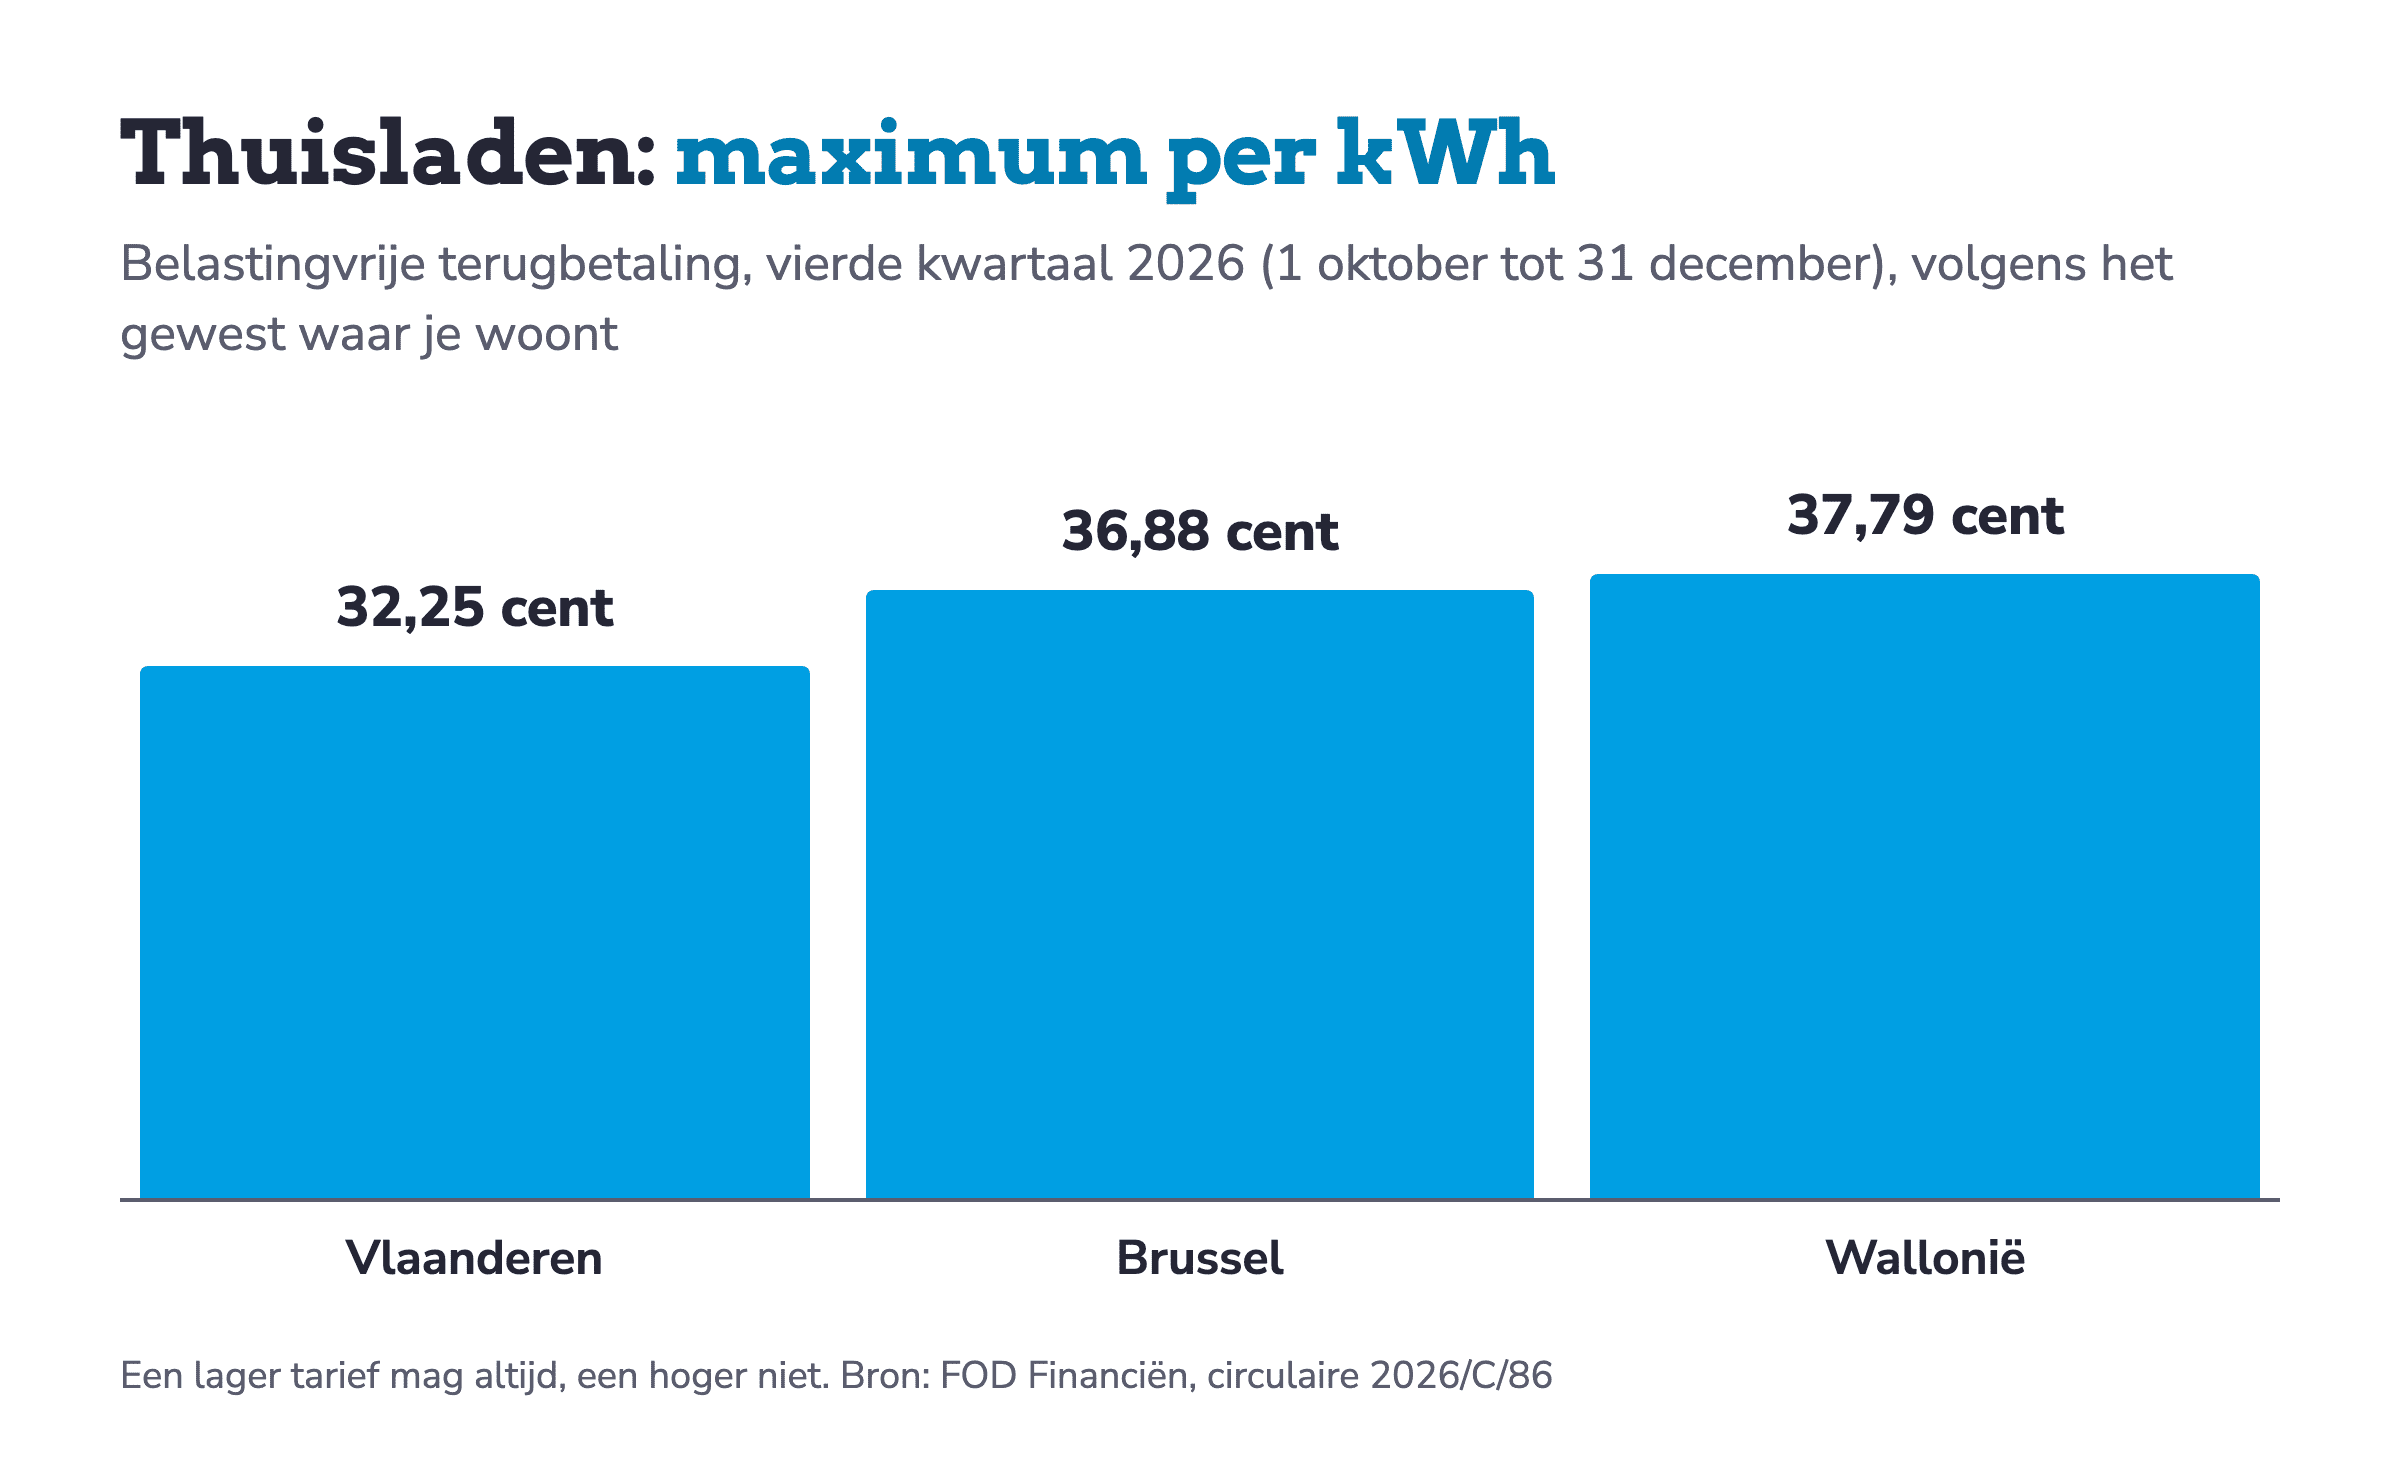
Voor het vierde kwartaal van 2026 gelden deze maximumbedragen per kWh:
- Vlaanderen: 32,25 cent per kWh
- Brussel: 36,88 cent per kWh
- Wallonië: 37,79 cent per kWh
De werkgever of vennootschap mag steeds een lager tarief toepassen, maar niet boven deze maximumbedragen gaan. Het toe te passen tarief wordt in principe bepaald volgens het gewest waar de werknemer of bedrijfsleider woont. Je kan ook kiezen voor één tarief voor iedereen, ongeacht de woonplaats. Dat mag dan niet hoger liggen dan het laagste gewestelijke tarief van dat kwartaal, nu dus 32,25 cent. Die keuze geldt voor het hele kalenderjaar.
Zo komt het kwartaaltarief tot stand
De FOD Financiën baseert het maximum op de elektriciteitsprijzen die de energieregulator CREG maandelijks bijhoudt. Het gaat om de gemiddelde all-in prijs (energie, nettarieven, heffingen en btw) voor een gezin met een digitale meter, een elektrische wagen en een verbruik van 8.000 kWh per jaar. Voor het vierde kwartaal keek de fiscus naar de prijzen van mei, juni en juli 2026 en legde hij de bedragen vast in circulaire 2026/C/86 van 11 september 2026. Het tarief verandert dus elk kwartaal. Het bedrag voor het eerste kwartaal van 2027 verwachten we in de loop van december. De regeling zelf is sinds 2025 permanent.
Voorwaarden voor een belastingvrije terugbetaling
De regeling geldt voor werknemers én voor bedrijfsleiders die een elektrische of plug-in hybride bedrijfswagen ter beschikking krijgen. Daarnaast moet aan een paar voorwaarden voldaan zijn:
- De terugbetaling staat in de car policy.
- Het verbruik van de bedrijfswagen wordt apart gemeten, bijvoorbeeld via een slimme laadpaal. Een laadpaal of meter die je sinds 2025 kocht, huurt of leaset, moet voldoen aan een minimale meetnauwkeurigheid (klasse B).
- Het gaat om laden thuis, op een elektriciteitscontract op naam van de werknemer of bedrijfsleider. Laden aan een publieke laadpaal of met een laadkaart van de onderneming valt erbuiten.
Betaal je meer terug dan het maximum? Dan valt de terugbetaling buiten de forfaitaire regeling en riskeer je dat ze als belastbaar loon of als bezoldiging van de bedrijfsleider wordt beschouwd. Wie de werkelijke laadkosten exact kan aantonen, mag die nog altijd terugbetalen.
Kilometervergoeding voor dienstverplaatsingen
Gebruikt je werknemer of jijzelf als bedrijfsleider de eigen wagen voor een verplaatsing naar een klant of een werf? Dan betaal je die kilometers belastingvrij terug aan € 0,4452 per kilometer (1 oktober tot 31 december 2026). Werk je met het jaarlijkse systeem, dan blijft € 0,4761 per kilometer van toepassing tot 30 juni 2027. Het gaat om dienstverplaatsingen, niet om de gewone rit van huis naar het werk.
Je kiest zelf tussen het kwartaalsysteem en het jaarlijkse systeem, tenzij je paritair comité een systeem oplegt. Let op: wie het jaarlijkse systeem toepast, moet dat volhouden voor de volledige periode van 1 juli 2026 tot 30 juni 2027. Overstappen naar het kwartaalsysteem kan in die periode niet.
Een voorbeeld
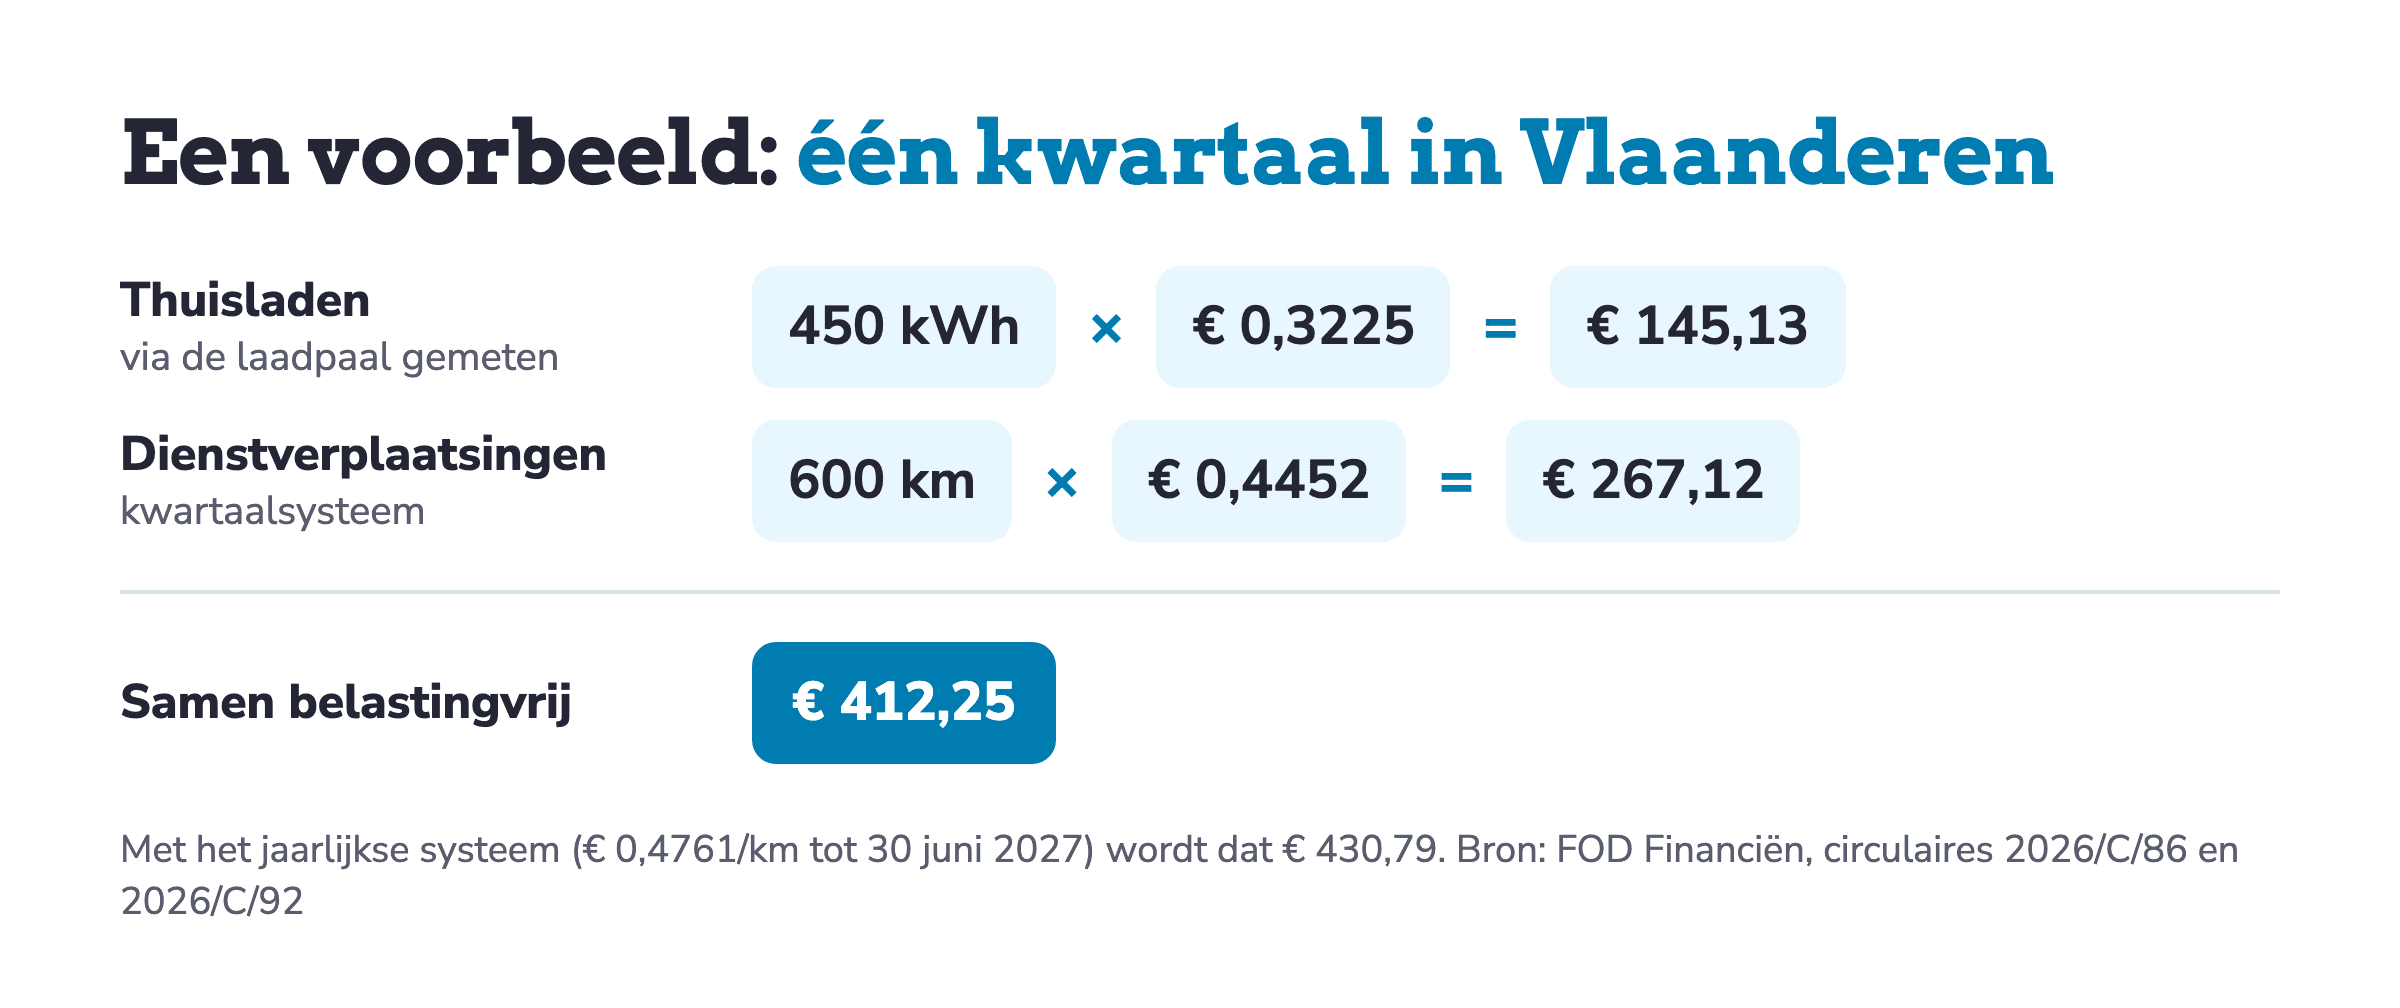
Een voorbeeld: een werknemer woont in Vlaanderen en laadt in het vierde kwartaal 450 kWh thuis via zijn laadpaal. Daarnaast rijdt hij met zijn eigen wagen 600 kilometer voor klantbezoeken.
- Thuisladen: 450 kWh x € 0,3225 = € 145,13
- Dienstverplaatsingen, kwartaalsysteem: 600 km x € 0,4452 = € 267,12
- Samen: € 412,25 belastingvrij
Werkt de onderneming met het jaarlijkse systeem, dan wordt de kilometervergoeding 600 km x € 0,4761 = € 285,66, en het totaal € 430,79. Zou dezelfde werknemer in Brussel wonen, dan stijgt de laadvergoeding naar 450 kWh x € 0,3688 = € 165,96.
Bewaar je bewijzen
Bewaar telkens een bewijs: het aantal geladen kWh via de laadpaal en een overzicht van de verplaatsingen met datum en afstand. Vermeld bij elke rit ook het vertrekpunt en de bestemming. Bij een controle toon je zo eenvoudig aan dat elke vergoeding binnen de grenzen blijft.
De officiële circulaires vind je op Fisconetplus, de databank van de FOD Financiën.
Praktische tip: Wil je het eenvoudig houden? Kies dan voor één tarief per kWh voor iedereen, ongeacht de woonplaats, en leg dat vast in je car policy. Hou er wel rekening mee dat het tarief elk kwartaal niet hoger mag liggen dan het laagste gewestelijke maximum en dat die keuze voor het hele kalenderjaar geldt. Een tarief met wat marge onder het huidige maximum vermijdt verrassingen. Vragen over je eigen situatie? Bel ons op 056 62 00 00 of mail je dossierbeheerder.
DISCLAIMER: Dit artikel werd gepubliceerd/voor het laatst gewijzigd op 05/11/2026 en werd opgesteld conform de op dat moment geldende wetgeving, rechtspraak, rechtsleer en interpretaties. Sinds voormelde datum kunnen er zich wijzigingen voordoen waardoor dit artikel verouderde informatie kan bevatten.
Recent nieuws
Blijf op de hoogte
Schrijf u in voor onze nieuwsbrief met fiscale updates en ondernemersnieuws.

